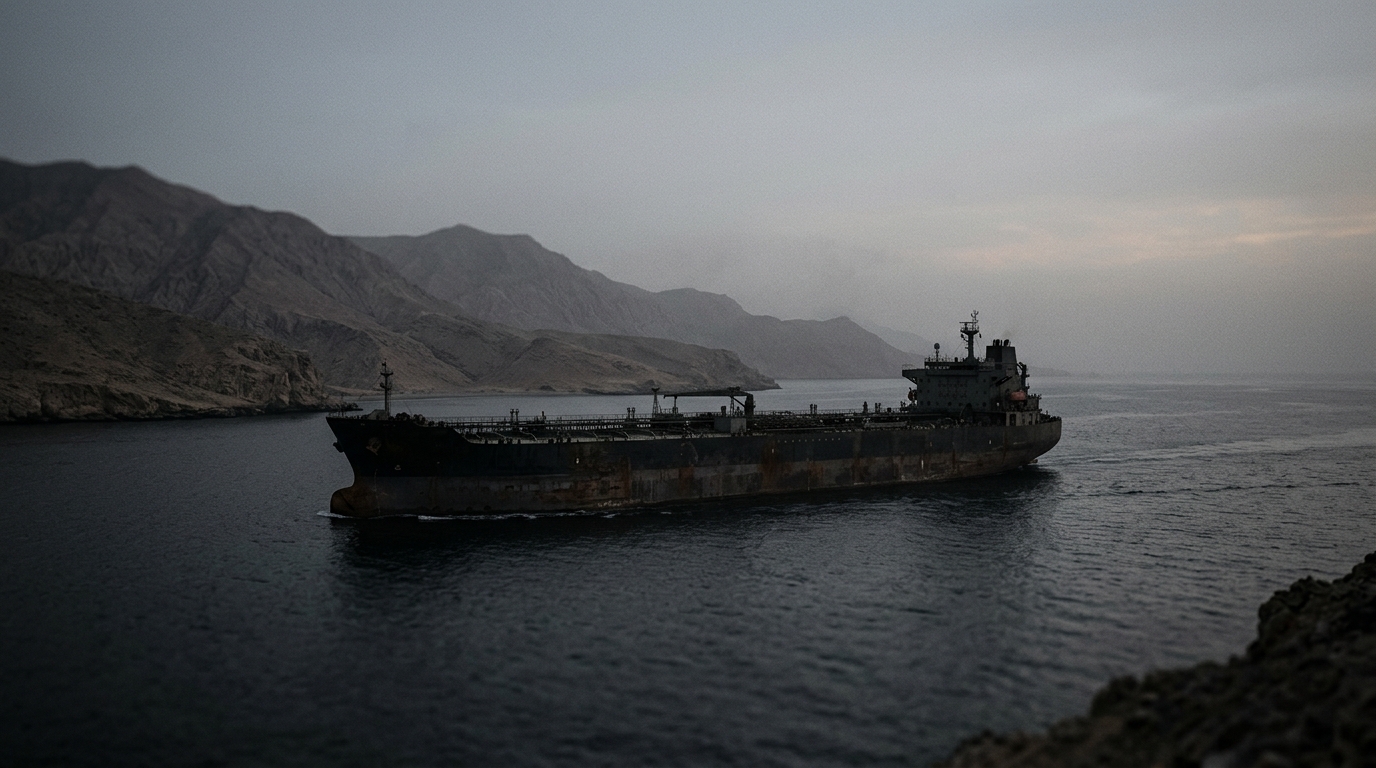
O Estreito de Ormuz está bloqueado desde os ataques dos EUA e Israel ao Irã em fevereiro, e os navios-tanque não conseguem passar por um dos canais mais críticos do planeta. O barril, porém, não está subindo tanto quanto a gasolina e o diesel nas bombas. A razão é simples: não falta petróleo bruto, falta capacidade de refino. E essa diferença é exatamente o alerta que o Japão, maior importador de óleo do Golfo Pérsico, já conhece desde 1987.
Quando a gente pensa em crise de energia, a primeira imagem é o preço do petróleo disparando. Desta vez não é bem assim. O Brent (a referência internacional) subiu, sim, mas de forma moderada. O que realmente explodiu foi o preço dos combustíveis refinados: gasolina e diesel. Isso diz muito. A oferta de óleo cru no mercado global ainda segue firme graças às reservas estratégicas e à produção extra de outros países. O gargalo, porém, aparece depois, nas refinarias. Elas têm capacidade limitada e, quando o Ormuz fecha, o fluxo regular de matéria-prima fica interrompido, justamente quando a demanda por gasolina e diesel sobe porque as pessoas têm medo de desabastecimento.
O Japão viveu cenário muito parecido em 1987, durante a Guerra Irã-Iraque, quando o Ormuz também foi alvo de ataques. Na época, o país importava mais de 90 por cento do seu petróleo do Oriente Médio e viu os preços de combustíveis nas ruas dispararem, enquanto o barril não subia na mesma proporção. A lição daquele momento é que crise de refino é tão destrutiva quanto crise de produção, talvez pior para a vida do cidadão comum, porque afeta o preço na bomba de imediato.
O que explica essa matemática estranha é a estrutura do mercado. As refinarias funcionam como um funil: pegam o petróleo cru, processam, e geram gasolina, diesel, querosene. Se a entrada do funil entupia (como agora, com Ormuz bloqueado), a saída diminui, mas a demanda não cai junto. Enquanto isso, o petróleo que ainda circula no mercado global (vindo da Rússia, dos EUA, de outras fontes) segura o preço do barril dentro de limites. Assim, quem sofre mesmo é o consumidor na bomba.
O impacto é global, mas não uniforme. Países asiáticos, que dependem muito do Golfo Pérsico, sentem de forma aguda. Os europeus, com maior diversificação de fornecedores, respiram um pouco. Mas ninguém escapa. A interrupção no Ormuz tende a pressionar refinos em todo o mundo durante as próximas semanas, criando um círculo vicioso: quanto mais apertado fica o suprimento de combustíveis, mais as pessoas se apressam a abastecer, o que intensifica a pressão nas refinarias já sobrecarregadas.
Por que importa: o Brasil importa diesel e gasolina refinados, principalmente de refinarias caribenhas. Quando a capacidade global de refino fica apertada (como agora), os preços desses combustíveis importados sobem, e isso vai direto para a bomba brasileira e para os custos de frete e geração de energia. O Planalto e Petrobras começaram a sentir essa pressão nas últimas semanas. Se o bloqueio do Ormuz se prolongar, não é o preço do barril que vai asfixiar a economia brasileira, é o da gasolina e do diesel já refino.